Отчёт не приняли: сохранится ли дата первой отправки и что успеть за пять дней
Последний день сдачи, вечер. Отчёт ушёл, оператор подтвердил отправку, можно выдохнуть. А утром вместо квитанции о приёме приходит уведомление об отказе. Срок уже прошёл, отчёт не принят.
День сдачи по ТКС: считается дата отправки, а не приёма
Если отчёт уходит через оператора электронного документооборота, днём представления считается дата отправки (п. 4 ст. 80 НК). Её подтверждает оператор специальным документом. Действие со сроком можно выполнить до 24 часов последнего дня (п. 8 ст. 6.1 НК). Если срок 26 октября, отчёт, отправленный в последний час этого дня, формально отправлен вовремя.
Но «отправлен» и «принят» не одно и то же. Если налоговая нашла проблему и прислала отказ, дальше всё зависит от формы отчёта и причины отказа.
Когда дата первой отправки сохраняется
Норма о сохранении даты работает не для всех отчётов. В Кодексе она прямо прописана в двух случаях.
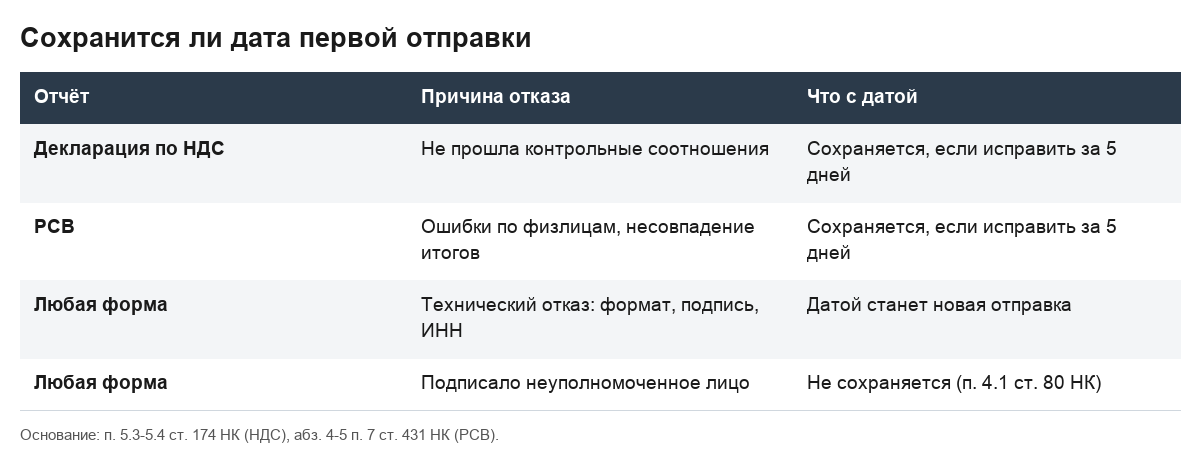
Декларация по НДС. Если она не прошла контрольные соотношения (их перечень утверждает ФНС), её признают непредставленной. Уведомление приходит не позднее следующего дня. После этого у налогоплательщика есть пять дней, чтобы представить декларацию без несоответствий. Если он уложился, датой представления считается дата первой отправки (п. 5.3-5.4 ст. 174 НК).
Расчёт по страховым взносам (РСВ). Если в расчёте есть ошибки по физлицам, суммы по ним не совпадают с итогами по плательщику или указаны недостоверные персональные данные, расчёт тоже признают непредставленным. Правило то же: пять дней на исправление, и дата первой отправки сохраняется (абз. 4-5 п. 7 ст. 431 НК).
В обеих нормах написано «пятидневный срок», слова «рабочих» там нет.
Что делать сразу после отказа
Сначала прочитайте причину в уведомлении. От неё зависит, есть ли у вас пять дней с сохранением даты.
Если причина в контрольных соотношениях (НДС) или в ошибках по физлицам (РСВ), исправьте и отправьте заново. Пять дней отсчитываются от даты направления уведомления, так что не откладывайте на последний день.
Если причина техническая (неверный формат файла, проблема с подписью, неправильный ИНН), исходите из того, что датой представления станет дата новой отправки. Каждый час на счету.
Если отчёт подписало неуполномоченное лицо (нет МЧД, неверные полномочия в доверенности), налоговый орган может признать его непредставленным по п. 4.1 ст. 80 НК. Кому и какая нужна доверенность, разобрано в статье про МЧД для отчётности. Дата первой отправки в этом случае не сохраняется.
Что грозит за просрочку
Штраф за непредставление декларации или расчёта по взносам в срок: 5% от неуплаченной суммы налога за каждый полный и неполный месяц просрочки, не более 30% и не менее 1000 рублей (ст. 119 НК). С 26 июня 2026 года от этого штрафа освобождены декларации и расчёты, по которым нет суммы к уплате (закон от 26.06.2026 № 201-ФЗ). На 6-НДФЛ эта норма не распространяется.
Кроме штрафа, налоговый орган вправе приостановить операции по счетам (ст. 76 НК).
Исправленный файл лучше отправить в тот же день.
Как не попасть в эту ситуацию
Не отправляйте отчёт в последний час срока. 25 октября 2026 года воскресенье, поэтому все сроки «до 25-го» переносятся на понедельник, 26 октября (п. 7 ст. 6.1 НК). Остальные даты в календаре отчётности за 9 месяцев. Перенос даёт запас до понедельника, но тянуть из-за него не стоит.
Перед отправкой прогоните отчёт через проверки. В Контур.Экстерне отчёт проходит форматный контроль, контрольные соотношения и междокументные проверки (сверку с предыдущими периодами и с другими формами). Отказ они не исключают, но ошибку в формате или несовпадение с прошлыми периодами лучше увидеть до отправки, а не после.
Неудобства сервиса
Контур.Экстерн не заменит бухгалтера. Проверки покажут расхождения, но не объяснят, почему цифры не сходятся. Сервис платный, тарифы на отдельной странице. Нужна квалифицированная электронная подпись, а если отчёт подписывает не директор, то ещё и МЧД. Календарь сроков есть, но напоминания по почте придётся включить самому.
Когда сервис не нужен
Отчётность можно сдать бесплатно через сайт ФНС. Пилотный проект продлён до 1 июля 2027 года (приказ ФНС от 03.06.2026 № ЕД-1-26/368@). Через него принимаются УСН, прибыль, РСВ, 6-НДФЛ, бухгалтерская отчётность и другие формы. Декларацию по НДС этот сервис не принимает. Есть и другие операторы: СБИС, 1С-Отчётность и другие.
Типичная ошибка
Бухгалтер получает отказ по РСВ вечером в пятницу и решает разобраться в понедельник: пять дней же есть. Он считает их рабочими, хотя в норме просто «пятидневный срок». Во вторник в расчёте всплывает ещё одна ошибка, пересчёт занимает два дня, и исправленный расчёт уходит в четверг. Если дни календарные, срок к этому моменту уже вышел, и дата первой отправки не сохранится.
Частые вопросы про отказ в приёме отчёта
Считается ли отчёт сданным, если отправлен вовремя, но пришёл отказ?
Пока отказ не исправлен, отчёт не считается представленным. Дата первой отправки сохраняется только для НДС (нарушение контрольных соотношений) и РСВ (ошибки по физлицам), и только если исправить за пять дней. Для остальных форм и технических отказов датой сдачи считайте повторную отправку.
Пять дней на исправление: это рабочие или календарные?
В нормах по НДС (п. 5.4 ст. 174 НК) и РСВ (п. 7 ст. 431 НК) написано «пятидневный срок» без слова «рабочих». Поэтому безопаснее считать календарные дни. Если последний день срока выпадает на выходной, он переносится на ближайший рабочий (п. 7 ст. 6.1 НК).
Что будет, если не уложиться в пять дней?
Отчёт останется непредставленным, а датой сдачи будет дата повторной отправки. Если она окажется после срока, возможен штраф по ст. 119 НК (от 1000 рублей) и приостановление операций по счетам. Для нулевых деклараций и расчётов штраф с 26.06.2026 не применяется, но на 6-НДФЛ это освобождение не распространяется.
Можно ли избежать отказа заранее?
Частично. Если перед отправкой прогнать отчёт через проверки (форматный контроль, контрольные соотношения, сверку с предыдущими периодами), часть ошибок видна заранее. Такие проверки есть в Контур.Экстерн. Отказ полностью они не исключают.
Что делать, если отчёт подписан не тем человеком?
Подпись неуполномоченного лица даёт основание признать отчёт непредставленным по п. 4.1 ст. 80 НК, и дата первой отправки не сохраняется. Оформите МЧД или подпишите отчёт тем, кто имеет право подписи, и отправьте заново.
Один шаг на эту неделю
Откройте последний отправленный отчёт и посмотрите, прошёл ли он проверку контрольных соотношений до отправки. Если ваш сервис не показывает результаты проверки или вы отправляли без неё, запустите проверку следующего отчёта вручную, прежде чем нажимать «отправить».