Пришло требование из налоговой по ТКС: с какого дня считать срок ответа
В сервисе отчётности появилось сообщение от налоговой, и первым делом хочется глянуть на дату в шапке. Кажется, что отсчёт идёт с неё. Но для требований, переданных по телекоммуникационным каналам связи (ТКС), правило другое: датой получения считается шестой рабочий день со дня направления. Реальный срок ответа начнётся позже, чем выглядит на первый взгляд.
Посчитаем на примере октября 2026 и посмотрим, что делать, если документы к сроку собрать не получается. Про таблицу требований со сроками речь идёт в Контур.Экстерн.
Два вида требований и два разных срока
По камеральной проверке налоговая направляет требования двух типов, и срок ответа у них разный.
Требование о представлении документов (статья 93 НК): 10 рабочих дней со дня получения. Налоговая просит копии конкретных документов, которые подтверждают данные из отчётности.
Требование о представлении пояснений (пункт 3 статьи 88 НК): 5 рабочих дней со дня получения. Здесь налоговая спрашивает, откуда в отчётности расхождения или ошибки, и ждёт письменных объяснений.
Срок отличается вдвое: пять дней против десяти. Поэтому, получив сообщение, сначала прочитайте заголовок и поймите, какой это тип. Документы собирать дольше, чем писать пояснение.
Когда требование считается полученным
Дата на письме и дата получения это разные вещи. По Налоговому кодексу (абзац 8 пункта 4 статьи 31, в редакции закона от 08.08.2024 № 259-ФЗ, действует с 05.02.2025) требование, переданное по ТКС, считается полученным на шестой рабочий день со дня направления. Квитанцию о приёме теперь отправлять не нужно, ФНС разъяснила это в письмах от 11.02.2025 и от 07.03.2025.
Срок ответа отсчитывается со следующего дня после даты получения (статья 6.1 НК). Не с самой даты, а со следующего дня. Этот день легко потерять.
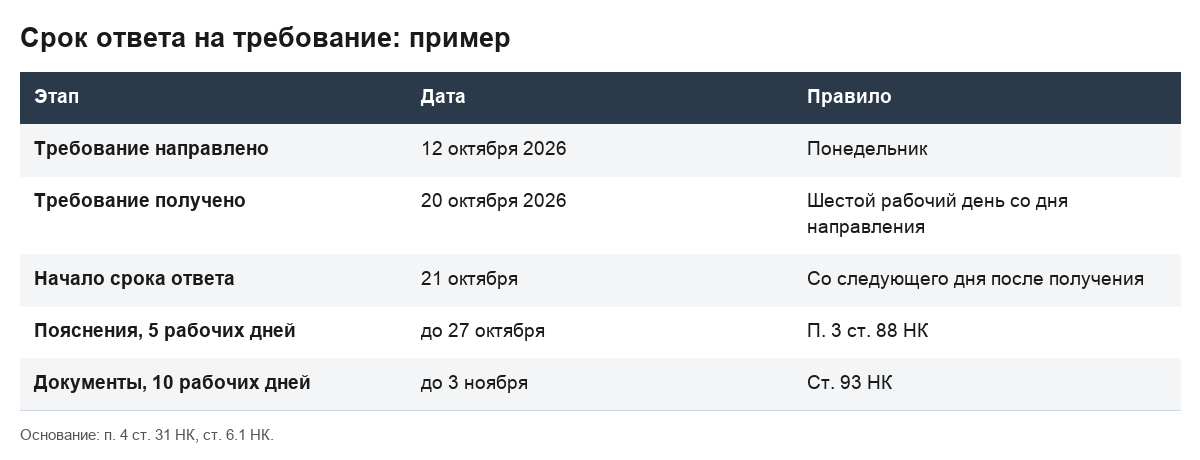
Расчёт по шагам: требование от 12 октября 2026
Допустим, налоговая направила требование в понедельник, 12 октября 2026. Нерабочих праздничных дней в этот период нет, субботы и воскресенья пропускаем.
Шестой рабочий день от 12 октября: 13, 14, 15, 16, 19, 20 октября. Датой получения считается вторник, 20 октября.
Срок ответа начинается 21 октября, со среды.
Если пришло требование о пояснениях (5 рабочих дней), считаем: 21, 22, 23, 26, 27 октября. Последний день для ответа: вторник, 27 октября.
Если пришло требование о документах (10 рабочих дней), считаем: 21, 22, 23, 26, 27, 28, 29, 30 октября, 2 и 3 ноября. Последний день для ответа: вторник, 3 ноября.
Действие, для которого установлен срок, можно выполнить до 24 часов последнего дня срока (пункт 8 статьи 6.1 НК). Но проверять этот запас на практике лучше не надо.
Штраф за просрочку и как его избежать
За каждый документ, не представленный в срок, предусмотрен штраф 200 рублей (пункт 1 статьи 126 НК). Если налоговая запросила 50 документов, а вы не уложились ни по одному, это 10 000 рублей. Сумма набегает быстро.
Если за отведённый срок документы не собрать, нужно не позднее дня, следующего за днём получения требования, отправить в налоговый орган уведомление о невозможности представить их вовремя. В нём указывают причины и срок, к которому вы сможете всё подготовить. Налоговый орган вправе срок продлить. В нашем примере дата получения 20 октября, значит, уведомление нужно отправить не позднее 21 октября.
Так можно официально попросить больше времени. А если промолчать в надежде, что «пронесёт», каждый документ обойдётся в 200 рублей. Как сервис считает сроки, мы описали в статье о таблице требований.
Как подготовить ответ и не ошибиться с описью
Ответ на требование уходит в электронной форме по ТКС. Его можно подготовить формализованным способом, с описью приложенных документов, или отправить письмом.
В Контур.Экстерн требования ФНС приходят прямо в сервис. Ответ можно подготовить с описью или письмом, а сроки по каждому требованию видны в таблице. Календарь отчётности с напоминаниями на e-mail относится к срокам сдачи отчётов, поэтому дедлайн по требованию лучше записать отдельно. Тарифы есть на странице цен, а если подпись истекла или её нет, выпустить или продлить подпись можно отдельно.
Честно про неудобства сервиса
Для работы с требованиями в сервисе нужна квалифицированная электронная подпись, а если вы бухгалтер, а не директор, то ещё и машиночитаемая доверенность. Сервис платный и бухгалтера не заменит: какие документы собирать и что писать в пояснениях, придётся решать самостоятельно. Без включённых уведомлений срок можно пропустить так же легко, как и без сервиса. Как включить уведомления, читайте в статье о календаре и напоминаниях.
Когда сервис не нужен
Если у вас уже подключён оператор электронной отчётности, отдельный сервис только под требования не нужен: требования по ТКС приходят и обрабатываются там же. Оператора стоит выбирать по тому, какие ведомства и формы вам нужны. Как выбрать оператора, мы разобрали в сравнении Экстерна, СБИС и 1С-Отчётности.
Типичная ошибка
Бухгалтер получил требование о пояснениях и по привычке заложил десять рабочих дней, как на документы. Он спокойно собрал пакет к 3 ноября, а пояснения нужно было отправить до 27 октября: срок по ним вдвое короче. Тип требования определяет срок, поэтому сначала прочитайте его, а потом открывайте календарь.
Частые вопросы про срок ответа на требование ФНС
Нужно ли отправлять квитанцию о приёме требования?
С 5 февраля 2025 года квитанцию о приёме требования отправлять не нужно. Это разъяснила ФНС в письмах от 11.02.2025 № ЕА-4-15/1253@ и от 07.03.2025 № ЕА-4-15/2526@. Требование считается полученным на шестой рабочий день со дня направления.
С какого дня считать срок ответа на требование?
Со следующего дня после даты получения, а не с самой даты. При передаче по ТКС датой получения считается шестой рабочий день со дня направления. Если требование направлено 12 октября 2026, получение наступает 20 октября, а первый день срока приходится на 21 октября.
Можно ли продлить срок ответа на требование о документах?
Попросить можно. Для этого нужно отправить уведомление о невозможности представить документы в срок не позднее дня, следующего за днём получения требования. В уведомлении указывают причины и предлагаемый срок. Решает о продлении налоговый орган.
Какой штраф за просрочку ответа на требование о документах?
200 рублей за каждый документ, не представленный в срок (пункт 1 статьи 126 НК). Чем больше документов запросили, тем больше сумма. Уведомление о невозможности представить документы в срок, отправленное вовремя, даёт шанс получить продление.
Чем отличается требование о документах от требования о пояснениях?
Требование о документах (статья 93 НК) просит прислать копии конкретных бумаг и даёт на это 10 рабочих дней. Требование о пояснениях (пункт 3 статьи 88 НК) просит объяснить расхождения или ошибки в отчётности, и на ответ отводится 5 рабочих дней. Тип указан в тексте требования, и от него зависит, сколько у вас времени.
Один шаг на эту неделю
Откройте входящие от налоговой и проверьте, нет ли требований без ответа. Если есть, найдите дату получения (шестой рабочий день от даты направления), прибавьте нужное число рабочих дней и запишите дедлайн в календарь. Если срок на уведомление о продлении ещё не прошёл, а документы не успеваете собрать, отправьте уведомление сегодня.