УСН и НДС в 2026: что делать, когда доходы подбираются к 20 миллионам
Конец месяца. Владелец небольшого дела открывает книгу учёта доходов и расходов, складывает цифры с января и видит: до двадцати миллионов остался один удачный месяц. Может быть, два. Дальше начинается НДС, и к нему лучше подготовиться заранее.
Порог 20 миллионов: что за цифра и почему она сохранилась
Упрощенец освобождён от НДС, пока его доходы с начала года не превысили 20 млн рублей. Этот порог действует в 2026 году, а по закону от 04.07.2026 № 228-ФЗ он остаётся и на 2027, 2028 и 2029 годы. В 2030 году граница опустится до 15 млн, с 2031 года до 10 млн.
Пока доходы ниже порога, ничего не меняется: НДС не начисляется, декларацию по НДС подавать не нужно, книги покупок и продаж вести тоже не нужно.
Доходы считают нарастающим итогом с 1 января. Проверять их удобнее в конце каждого месяца, а не квартала: если порог пройден, скажем, в августе, НДС начисляется уже с 1 сентября, и времени на подготовку почти нет.
Что происходит, когда порог пройден
Если доходы с начала года превысили 20 млн рублей, НДС начисляется с 1-го числа месяца, следующего за месяцем превышения. Уведомлять ФНС отдельно не нужно.
С этого момента вы выставляете счета-фактуры, ведёте книги покупок и продаж и сдаёте декларацию по НДС каждый квартал.
Две дороги: пониженная ставка или общая с вычетом
После порога у упрощенца есть выбор.
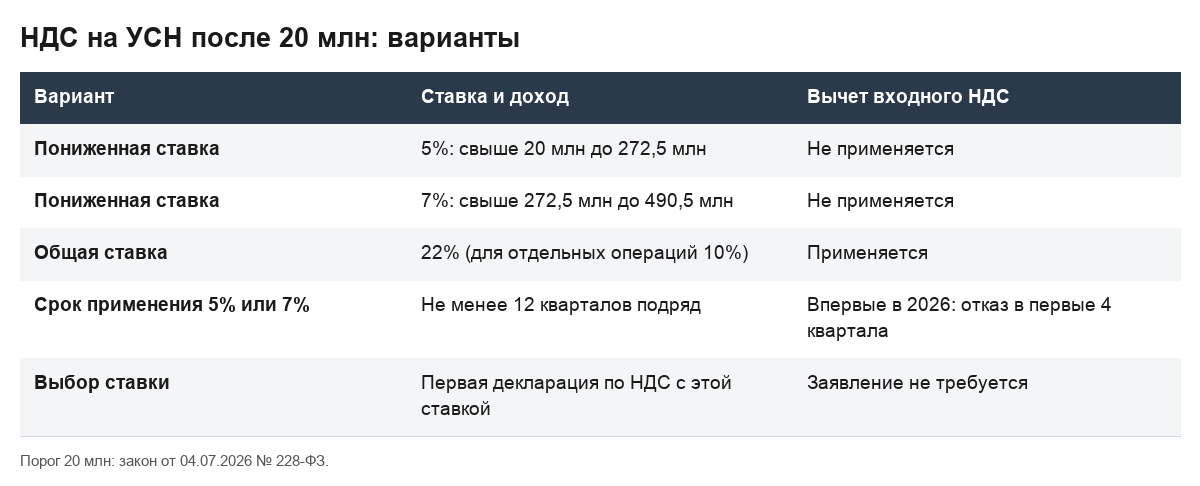
Первый вариант: пониженные ставки. При доходе свыше 20 млн и до 272,5 млн рублей ставка 5%. При доходе свыше 272,5 млн и до 490,5 млн ставка 7%. Вычет входного НДС при этих ставках не применяется.
Второй вариант: общая ставка 22% (для отдельных операций 10%) с правом принять входной НДС к вычету. Что выгоднее, зависит от доли входного НДС в ваших расходах.
Выбор пониженной ставки фиксируется первой декларацией по НДС с этой ставкой, отдельное заявление не требуется. Но ставку 5% или 7% нужно применять не менее 12 кварталов подряд. Тем, кто впервые применил её в 2026 году, разрешено отказаться в течение первых четырёх кварталов. Точный порядок отказа лучше уточнить в методических рекомендациях ФНС и обсудить с бухгалтером.
Выбирать между 5-7% без вычета и 22% с вычетом лучше вместе с бухгалтером и до подачи первой декларации по НДС.
Какую отчётность это добавляет
Упрощенец, ставший плательщиком НДС, сдаёт декларацию ежеквартально, до 25-го числа месяца после окончания квартала. За 3 квартал 2026 года срок выпадает на воскресенье 25 октября и переносится на понедельник, 26 октября. Все октябрьские сроки собраны в календаре отчётности за 9 месяцев.
Декларацию по НДС принимают только в электронной форме и только через оператора электронного документооборота. Бесплатный сервис ФНС её не принимает, подробнее в сравнении ЛК ФНС и оператора ЭДО. Значит, понадобятся подключение к оператору, например к Контур.Экстерну, и квалифицированная электронная подпись. Перед отправкой сервис проверяет декларацию форматным контролем и контрольными соотношениями, чтобы на следующий день не пришло уведомление о непредставленности.
НДС за 3 квартал платится тремя частями: 28 октября, 30 ноября (перенос с субботы 28 ноября) и 28 декабря.
Книгу доходов и расходов (КУДиР) упрощенец ведёт как раньше. Книги покупок и продаж нужны даже при ставках 5% и 7%, хотя вычетов в них нет. Если бизнес небольшой и бухгалтера в штате нет, вести учёт можно в Контур.Эльбе.
Мини-провал: не заметил, что порог пройден
Владелец бизнеса на УСН не считал доходы помесячно. К августу выручка перевалила за 20 миллионов, но он узнал об этом только в октябре, когда бухгалтер подвёл итоги за 9 месяцев. Все это время счета уходили без НДС, книги покупок и продаж не велись, а контрагенты получали документы без выделенного налога. Теперь приходится пересчитывать и исправлять документы за два месяца. Если бы выручку смотрели в конце каждого месяца, проблему заметили бы сразу.
Когда оператор не нужен
Пока доходы ниже 20 млн, декларации по НДС нет, и подключаться к оператору ради неё не требуется. Отчётность по УСН, РСВ и другие формы можно сдавать через бесплатный сервис ФНС (пилотный проект продлён до 1 июля 2027 года), но НДС через него не принимается. Декларацию по НДС принимают операторы электронного документооборота, и Контур.Экстерн среди них не единственный.
Если порог пройден и НДС появился, без оператора не обойтись: на бумаге декларацию по НДС подать нельзя.
Честно про неудобства
Контур.Экстерн не заменит бухгалтера. Сервис проверяет формат и контрольные соотношения, а выбор ставки и расчёт вычетов остаются за вами и вашим бухгалтером. Нужна квалифицированная электронная подпись, а если отчётность подписывает не директор, то и машиночитаемая доверенность. Сервис платный, тарифы на сайте. Календарь сроков присылает напоминания на почту, но если уведомления выключены, про дедлайн можно забыть.
Что не учли
Мы не разбирали импорт товаров и случай, когда упрощенец добровольно выставляет счёт-фактуру с НДС, не дойдя до порога.
Частые вопросы про УСН и НДС в 2026 году
Нужно ли подавать заявление, чтобы получить освобождение от НДС на УСН?
Нет. Освобождение действует автоматически, пока доходы с начала года не превысили 20 млн рублей. Ни заявление, ни уведомление не нужны. Когда порог пройден, НДС начисляется с 1-го числа следующего месяца, и налоговую об этом отдельно уведомлять тоже не нужно.
С какого числа начисляется НДС, если порог пройден в августе?
С 1 сентября. НДС начисляется с 1-го числа месяца, следующего за месяцем, в котором доходы с начала года превысили 20 млн рублей. Уведомлять налоговую не нужно: с этой даты вы выставляете счета-фактуры с НДС, ведёте книги покупок и продаж и сдаёте декларацию по НДС.
Сохранится ли порог 20 млн в 2027 году?
Да. По закону от 04.07.2026 № 228-ФЗ порог освобождения от НДС для упрощенцев составляет 20 млн рублей в 2026-2029 годах. Снижение до 15 млн запланировано на 2030 год, до 10 млн с 2031 года. Для статуса на 1 января учитываются доходы за предыдущий год: 20 млн рублей за 2025-2028 годы, 15 млн за 2029 год, 10 млн за 2030 год и далее.
Можно ли сдать декларацию по НДС бесплатно через сайт ФНС?
Нет. Бесплатный сервис ФНС декларацию по НДС не принимает. Её сдают только в электронной форме через оператора электронного документооборота, бумажной формы для НДС нет. Потребуются подключение к одному из операторов и квалифицированная электронная подпись.
При каком доходе упрощенец вообще теряет право на УСН?
Предельный доход для применения УСН в 2026 году составляет 490,5 млн рублей (450 млн, умноженные на коэффициент-дефлятор 1,090). Если он превышен, право на упрощённую систему утрачивается. До этой суммы упрощенец остаётся на УСН, но при доходе свыше 20 млн платит НДС по выбранной ставке.
Один шаг на эту неделю
Откройте КУДиР и посчитайте доходы с 1 января по 30 сентября. Если до 20 млн остался запас меньше выручки одного-двух месяцев, обсудите с бухгалтером выбор ставки до того, как придётся подавать первую декларацию по НДС.